
Geld, Macht & QR: De digitale kloof tussen China en Europa
IA
Daily WTF! por Don Ramón
T1 · E215
12 ago 2026
30:28
Notas del episodio
Deze podcast behandelt de geopolitieke en technologische kloof tussen China en Europa op het gebied van digitaal betalen, gegevensbescherming en financiële soevereiniteit.
1. Het ontstaan van de technologische kloof
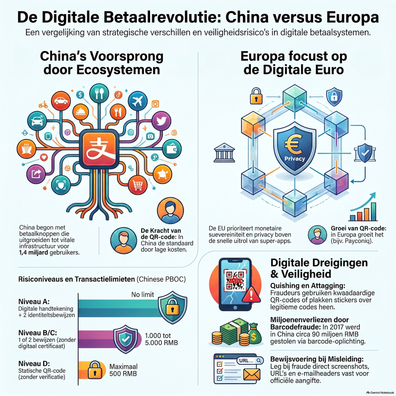
- China (Leapfrogging): Rond 2000 ontbrak in China het vertrouwen in postorders en had bijna niemand een creditcard. Alipay begon in 2004 als een simpel psychologisch derdengeldennet (escrow). De echte versnelling kwam met de introductie van statische QR-codes: goedkoop (uitgeprint op papier) en zonder dure hardware of bankcontracten. China sloeg hierdoor een hele generatie aan traditionele bankinfrastructuur over.
- Europa (Fragmentatie): Europa beschikte al over een volwassen pinnennetwerk en NFC-chips. Vanwege deze bestaande structuren keken Europese banken neer op QR-codes en bouwden ze voort op nationale silo's (met uitzonderingen zoals Bancontact/Payconiq in België). Dit veroorzaakte frictie bij grensoverschrijdende betalingen.
2. Fraudevormen en regulering
- QR-fraude in China (Quishing / Attacking): Omdat mensen QR-codes niet met het blote oog kunnen lezen, plakten criminelen valse QR-stickers over originele codes heen. In 2017 leidde dit tot zo'n $14 miljoen aan schade. De People's Bank of China greep in 2018 in door betalingen via statische QR-codes te maximeren op 500 yuan per dag (voldoende voor 95% van de dagelijkse aankopen) en voor grotere bedragen dynamische QR-codes te verplichten.
- APP-fraude in Europa: Europa kampt vooral met Authorized Push Payment-fraude (social engineering, zoals WhatsApp-fraude en spookfacturen). Maatregelen zoals de IBAN-Naamcheck deden valse-factuurfraude in Nederland met 81% dalen.
3. 'The Float' en Europese Soevereiniteit
- Trage verwerking: In het klassieke Europese bankensysteem hangt dagelijks zo'n €187 miljard vast in trage clearing- en settlement-processen (the float). Dit kapitaal staat stil tijdens weekends en feestdagen.
- Afhankelijkheid: Visa en Mastercard verwerken samen circa 69% van alle kaartbetalingen in Europa (65% in de eurozone), wat zorgt voor een strategische kwetsbaarheid ten opzichte van de VS.
- Europese strategie: Europa zet in op verplichte Instant Payments (transacties binnen 10 seconden, 24/7, waardoor de €187 miljard aan vastzittend kapitaal vrijkomt) en de ontwikkeling van de digitale euro met een Security by Design-benadering (zoals de EU Digital Identity Wallet).
4. Herovering van de macht en toekomstvisie
- Machtsgreep in China: De Chinese overheid dwingt techreuzen (Alipay, Tencent) via wetgeving (zoals PIPL en de verplichting van zakelijke accounts sinds maart 2022) om data en liquiditeit terug te sluizen naar de staatsbanken, terwijl de digitale yuan (e-CNY) wordt uitgerold.
- Toekomst van banken: Zowel China als Europa bewegen via verschillende wegen naar een publieke, soevereine en frictieloze betaalinfrastructuur. Als de centrale banken (zoals de ECB) een ultrasnel, gratis en direct digitaal netwerk bieden, ontstaat de vraag wat de meerwaarde nog is van traditionele commerciële bank-apps. Deze dreigen op termijn te veranderen in de "videotheken van de 21e eeuw".